Domain long-term.de kaufen?
Wir ziehen mit dem Projekt
long-term.de um.
Sind Sie am Kauf der Domain
long-term.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain long-term.de kaufen?
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
Kontinuität - Stabilität - Krise, Fachbücher von Tonio Hölscher, Alice Landskron, Monika Frass, David Ojeda, Christoph MichelsIm Mittelpunkt dieser Publikation steht die Betrachtung des römischen Kaisers Antoninus Pius aus unterschiedlichen Blickwinkeln. Der innovative Aspekt liegt in der Vielfalt der Themen, die Kommunikationsstrategien, Konzepte und eine Programmatik in der Repräsentation des Kaisers und seiner Familie behandeln. Kontinuität, Stabilität und Krise stellen bewusst gewählte Begriffe dar, die Antoninus Pius und seine Herrschaft charakterisieren. Aufbauend auf der Politik und dem Konzept des Adoptivvaters Hadrian garantiert der Kaiser Kontinuität und Stabilität für Rom und das Imperium. Von Krisen und Konflikten, die sich in den Jahren seiner Herrschaft abzeichnen, bleibt auch die sonst friedliche Regierungszeit des Antoninus Pius nicht verschont. Die Beiträge spannen einen Bogen von historisch-biographischer und epigraphischer Perspektive über religiöse und wirtschaftliche Fragestellungen bis zum Verhältnis des Kaisers zu Kleinasien, besonders zu Ephesos. Einen Schwerpunkt bildet die Repräsentation des Antoninus Pius und seiner Familie, wobei Konzepte der Visualisierung und Herrschaftspraxis, ideologische Leitbilder, etwa in den Porträts und in der Münzprägung, herausgestellt werden. Antoninus Pius ist ein Herrscher, der systemkonform normativ agiert und als Garant für Stabilität und Normalität auftritt.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung und Nachhaltigkeit in der Musikindustrie. Die Zukunft der ökologischen Nachhaltigkeit in der Musikindustrie, Taschenbuch von MiriamDigitalisierung Und Nachhaltigkeit In Der Musikindustrie. Die Zukunft Der Ökologischen Nachhaltigkeit In Der Musikindustrie, Taschenbuch Von Miriam Schmidt, Grin, 978-3-346-77124-7, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lattenrost STANDARD 90x190cm, montiert, PAIDI, Kopfteil nicht verstellbar, Fußteil nicht verstellbar, besondere Langlebigkeit, extreme StabilitätLattenrost STANDARD 90x190cm, montiert, PAIDI, Kopfteil nicht verstellbar, Fußteil nicht verstellbar, besondere Langlebigkeit, extreme Stabilität. Lieferumfang Auslieferung: montiert, Details Art des Lattenrosts: Federleistenrost, Farbe: Buche, Max. Belastbarkeit: 120 kg, Qualitätsstufe: Basic, Regulierung Härtegrad: nein, Ausstattung & Funktionen Verstellbarkeit Fußteil: nicht verstellbar, Verstellbarkeit Kopfteil: nicht verstellbar, Wissenswertes Besondere Hinweise: Für die Kompatibilität mit handelsüblichen Bettgestellen werden Lattenroste knapp unterhalb der gängigen Bettenmaße gefertigt. Die Lattenroste werden entsprechend der Norm DIN EN 1725:1998-2 gefertigt. Beispiel: Bettenmaß ca. 90x200 cm =, Rahmenmaß ca. 89x196 cm. besonders langlebig und stabil, 5 Jahre Garantie, 120 Kg Tragkraft, Maße & Gewicht Breite: 90 cm, Gewicht: 7,6 kg, Höhe: 4 cm, Länge: 190 cm, Produktdetails Modellbezeichnung: Standard Lattenrost, Anzahl Leisten: 16, Anzahl Liegezonen: 1, Material Material Kappen: Kunststoff, Material Leisten: Buche, Material Rahmen: Buchenmassivholz, Hinweise Qualitätssiegel: GS geprüfte Sicherheit, Herstellergarantie Gesamtprodukt: 5 Jahr(e), Sprachen Bedienungs-/Aufbauanleitung: Deutsch (DE), Farbe:beige Material:Kappen Kunststoff121,35 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
HEFZGDB Couchtisch 110x55x40 cm Massivholz Akazie mit Baumkante und pulverbeschichteten Eisenbeinen für Stabilität und LanglebigkeitHEFZGDB Couchtisch 110x55x40 cm Massivholz Akazie mit Baumkante und pulverbeschichteten Eisenbeinen für Stabilität und Langlebigkeit. Massives Akazienholz verleiht diesem Couchtisch eine natürliche Schönheit und außergewöhnliche Langlebigkeit. Die einzigartige Baumkantenoptik folgt der natürlichen Form des Holzes und sorgt für einen individuellen Charakter. Eine robuste Tischplatte bietet zuverlässigen Stauraum für Alltagsgegenstände und Dekorationselemente. Stabile, pulverbeschichtete Eisenbeine gewährleisten einen sicheren und festen Stand des Tisches. Jedes Möbelstück ist durch individuelle Maserung und Farbnuancen ein exklusives Unikat. Farbe:Natur181,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
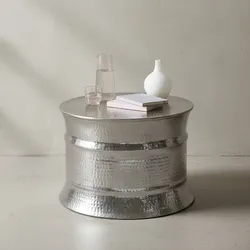
KADIMA DESIGN Runder orientalischer Couchtisch ENNS: Aluminium, Hammerschlag Look, Handgefertigt, Stabilität, LanglebigkeitTechnische Details: Abmessungen: Höhe: 41 cm Breite: 62 cm Tiefe: 62 cm Größe: 62 x 62 x 41 cm Durchmesser: 62 cm Materialien: Material Tischplatte: Aluminium Material Korpus: Aluminium Materialhinweis: Kompletter Tisch: Aluminium Materi209,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kontinuität - Stabilität - Krise, Fachbücher von Tonio Hölscher, Alice Landskron, Monika Frass, David Ojeda, Christoph MichelsIm Mittelpunkt dieser Publikation steht die Betrachtung des römischen Kaisers Antoninus Pius aus unterschiedlichen Blickwinkeln. Der innovative Aspekt liegt in der Vielfalt der Themen, die Kommunikationsstrategien, Konzepte und eine Programmatik in der Repräsentation des Kaisers und seiner Familie behandeln. Kontinuität, Stabilität und Krise stellen bewusst gewählte Begriffe dar, die Antoninus Pius und seine Herrschaft charakterisieren. Aufbauend auf der Politik und dem Konzept des Adoptivvaters Hadrian garantiert der Kaiser Kontinuität und Stabilität für Rom und das Imperium. Von Krisen und Konflikten, die sich in den Jahren seiner Herrschaft abzeichnen, bleibt auch die sonst friedliche Regierungszeit des Antoninus Pius nicht verschont. Die Beiträge spannen einen Bogen von historisch-biographischer und epigraphischer Perspektive über religiöse und wirtschaftliche Fragestellungen bis zum Verhältnis des Kaisers zu Kleinasien, besonders zu Ephesos. Einen Schwerpunkt bildet die Repräsentation des Antoninus Pius und seiner Familie, wobei Konzepte der Visualisierung und Herrschaftspraxis, ideologische Leitbilder, etwa in den Porträts und in der Münzprägung, herausgestellt werden. Antoninus Pius ist ein Herrscher, der systemkonform normativ agiert und als Garant für Stabilität und Normalität auftritt.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung und Nachhaltigkeit in der Musikindustrie. Die Zukunft der ökologischen Nachhaltigkeit in der Musikindustrie, Taschenbuch von MiriamDigitalisierung Und Nachhaltigkeit In Der Musikindustrie. Die Zukunft Der Ökologischen Nachhaltigkeit In Der Musikindustrie, Taschenbuch Von Miriam Schmidt, Grin, 978-3-346-77124-7, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
Ähnliche Suchbegriffe für Sollzins
-
Lattenrost STANDARD 90x190cm, montiert, PAIDI, Kopfteil nicht verstellbar, Fußteil nicht verstellbar, besondere Langlebigkeit, extreme StabilitätLattenrost STANDARD 90x190cm, montiert, PAIDI, Kopfteil nicht verstellbar, Fußteil nicht verstellbar, besondere Langlebigkeit, extreme Stabilität. Lieferumfang Auslieferung: montiert, Details Art des Lattenrosts: Federleistenrost, Farbe: Buche, Max. Belastbarkeit: 120 kg, Qualitätsstufe: Basic, Regulierung Härtegrad: nein, Ausstattung & Funktionen Verstellbarkeit Fußteil: nicht verstellbar, Verstellbarkeit Kopfteil: nicht verstellbar, Wissenswertes Besondere Hinweise: Für die Kompatibilität mit handelsüblichen Bettgestellen werden Lattenroste knapp unterhalb der gängigen Bettenmaße gefertigt. Die Lattenroste werden entsprechend der Norm DIN EN 1725:1998-2 gefertigt. Beispiel: Bettenmaß ca. 90x200 cm =, Rahmenmaß ca. 89x196 cm. besonders langlebig und stabil, 5 Jahre Garantie, 120 Kg Tragkraft, Maße & Gewicht Breite: 90 cm, Gewicht: 7,6 kg, Höhe: 4 cm, Länge: 190 cm, Produktdetails Modellbezeichnung: Standard Lattenrost, Anzahl Leisten: 16, Anzahl Liegezonen: 1, Material Material Kappen: Kunststoff, Material Leisten: Buche, Material Rahmen: Buchenmassivholz, Hinweise Qualitätssiegel: GS geprüfte Sicherheit, Herstellergarantie Gesamtprodukt: 5 Jahr(e), Sprachen Bedienungs-/Aufbauanleitung: Deutsch (DE), Farbe:beige Material:Kappen Kunststoff121,35 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
HEFZGDB Couchtisch 110x55x40 cm Massivholz Akazie mit Baumkante und pulverbeschichteten Eisenbeinen für Stabilität und LanglebigkeitHEFZGDB Couchtisch 110x55x40 cm Massivholz Akazie mit Baumkante und pulverbeschichteten Eisenbeinen für Stabilität und Langlebigkeit. Massives Akazienholz verleiht diesem Couchtisch eine natürliche Schönheit und außergewöhnliche Langlebigkeit. Die einzigartige Baumkantenoptik folgt der natürlichen Form des Holzes und sorgt für einen individuellen Charakter. Eine robuste Tischplatte bietet zuverlässigen Stauraum für Alltagsgegenstände und Dekorationselemente. Stabile, pulverbeschichtete Eisenbeine gewährleisten einen sicheren und festen Stand des Tisches. Jedes Möbelstück ist durch individuelle Maserung und Farbnuancen ein exklusives Unikat. Farbe:Natur181,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
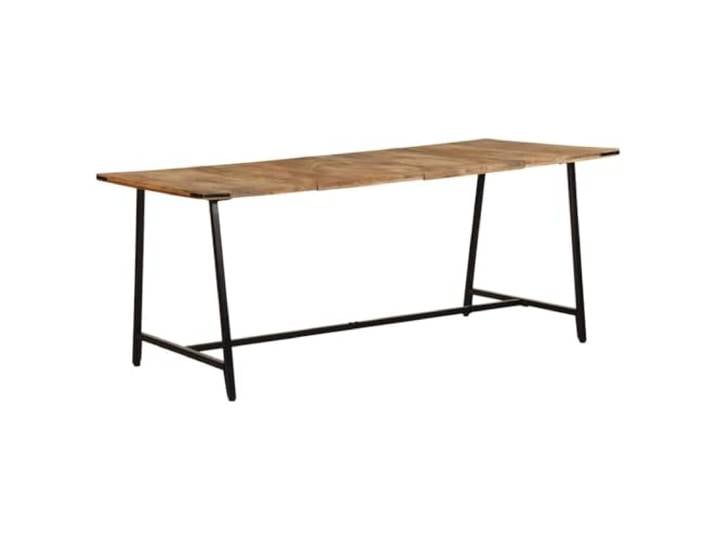
HEFZGDB Massivholz Esstisch Mango 180x90x75 cm mit Industriestil Eisengestell - Robuster Familientisch für Stabilität und LanglebigkeitHEFZGDB Massivholz Esstisch Mango 180x90x75 cm mit Industriestil Eisengestell - Robuster Familientisch für Stabilität und Langlebigkeit. Massives Mangoholz verleiht diesem Tisch eine außergewöhnliche Haltbarkeit und eine einzigartige, natürliche Maserung. Das stabile Eisengestell sorgt für robuste Standfestigkeit und verleiht dem Design eine zeitgenössische, industrielle Note. Die großzügige Tischplatte bietet reichlich Platz für Mahlzeiten und gesellige Zusammenkünfte im Alltag. Die glatte Oberfläche lässt sich mühelos mit einem feuchten Tuch reinigen und ist dadurch besonders pflegeleicht. Jedes Möbelstück ist durch seine individuelle Holzmaserung und Farbgebung ein exklusives Unikat. Farbe:Braun307,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mannol 8026 Marine Long Term Grease WR2 Mehrzweckfett 400gMannol Marine Long Term Grease WR-2 400 gr. Wasserfester Lithium-Kalzium-Marineschmierstoff auf Basis hochreiner Mineralöle. Es enthält spezielle Antioxidations- und Antikorrosions-Additive. Dank des Einsatzes von verschiedenen Metallkationen als Inhaltsstoffe des Verdickungsmittels hat es verbesserte Schutzeigenschaften und reduziert Reibung und Verschleiß. Es ist alterungs- und erweichungsbeständig sowie beständig gegen Heiß- und Kaltwasser. Es hat wasserabweisende Eigenschaften und ist absolut unempfindlich gegenüber Meerwasser. Es stellt langfristigen Korrosionsschutz sicher. Der breite Temperatureinsatzbereich liegt zwischen -30 °C und +120 °C.Empfehlungen:DIN 51502 KP2K-30NLGI 2 Inhalt:400 gr. Sicherheitshinweise: Schützen Sie die Umwelt. Altöl und Verpackungen nur durch vorgegebene Kanäle entsorgen. Hautkontakt vermeiden. Altöl nicht mit Lösungsmitteln, Brems- oder Kühlflüssigkei...2,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.